
Tulum: crónica de una burbuja
O de verla crecer y estallar
Fernando Melchor · 6 de noviembre de 2026
2020: era el inicio de la pandemia y muchos extranjeros decidieron dejar sus ciudades y sus departamentos para buscar refugio en otras latitudes, donde pudieran vivir de otra forma. Vieron en esa coyuntura una oportunidad de transformación.
Tulum llevaba ya unos años siendo destino de turistas que no buscaban solo unas vacaciones, sino un cambio personal. Era el epicentro del viajero que quería "sanar", "reconectar" o "elevar su vibración". Llegaron todo tipo de servicios: retiros de yoga y meditación, ceremonias de cacao, temazcales, baños de cuencos, lecturas de energía, breathwork y hasta cirugías astrales.
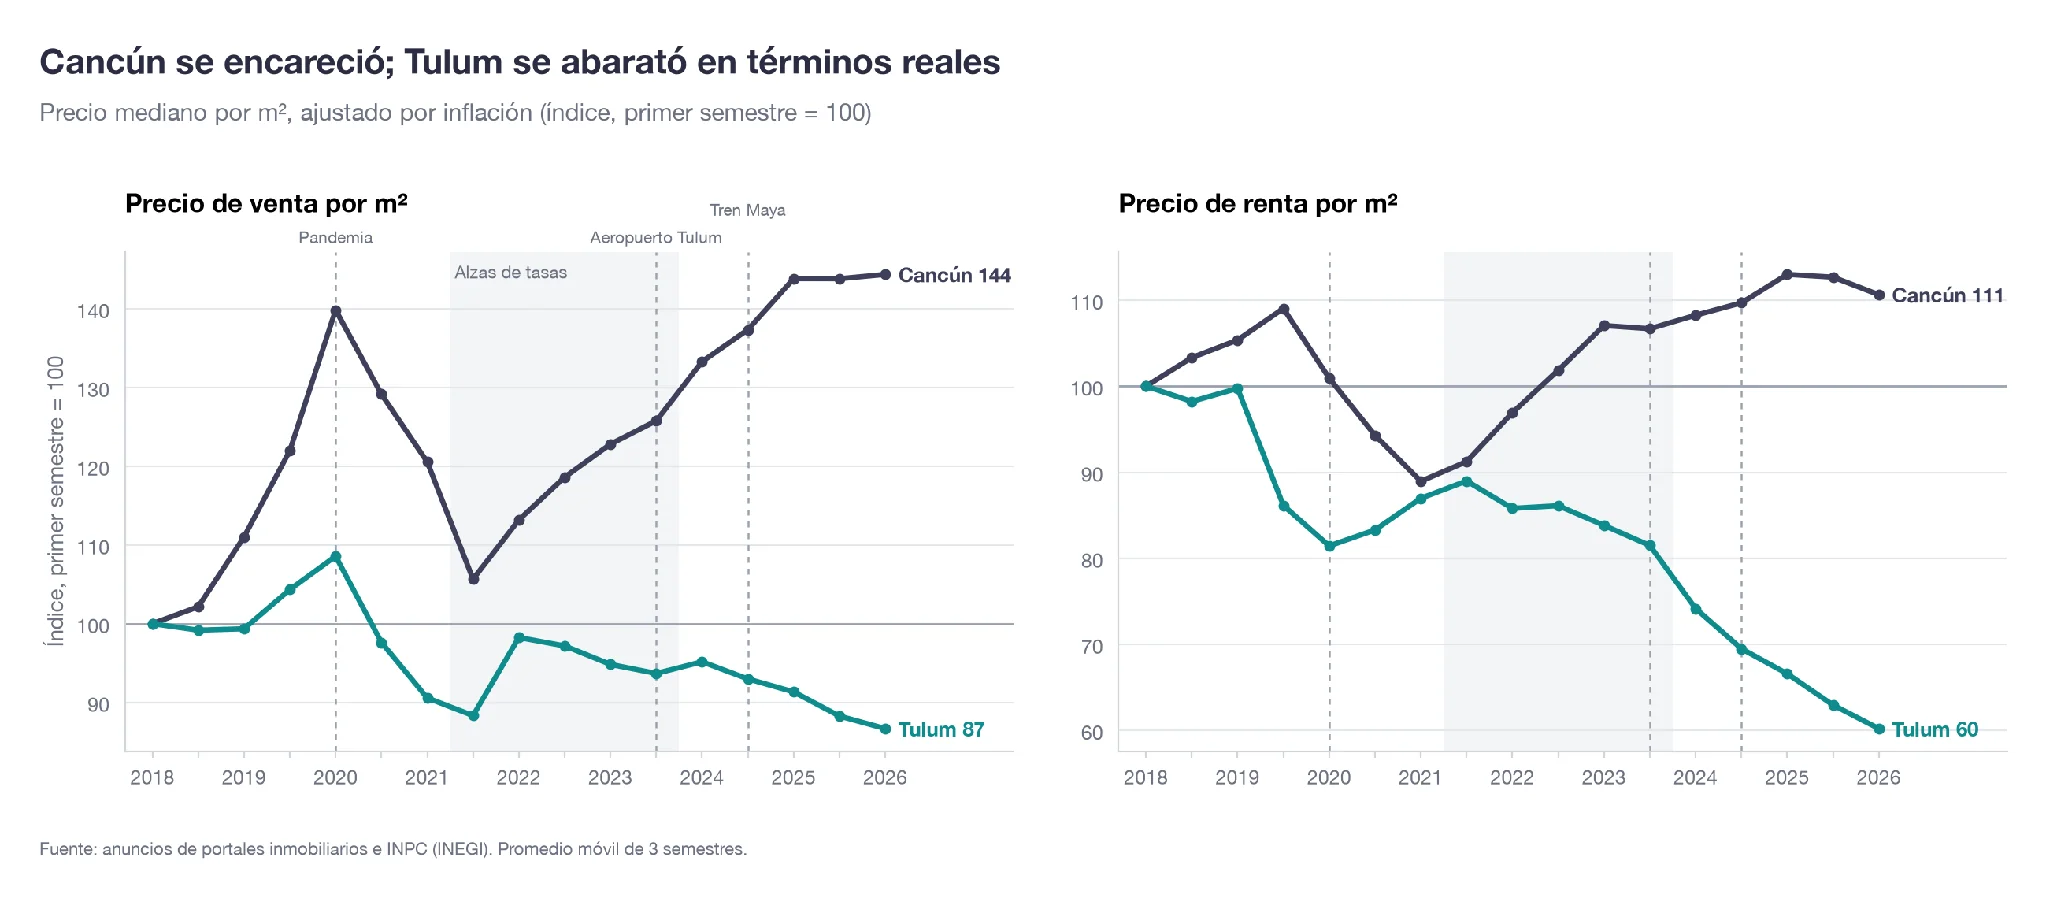
Todo lo anterior vino acompañado de un boom inmobiliario, y de eso venimos a hablar. Tulum construyó, financió y anunció vivienda a un ritmo que su turismo no pudo sostener. Ajustada por inflación, la renta de larga estancia en Tulum es hoy 40% más baja que en 2018 y el precio de venta 13% más bajo que en 2018; en Cancún, en cambio, la renta subió 11% y el precio de venta 44% en el mismo periodo.
El boom: 10x de inventario
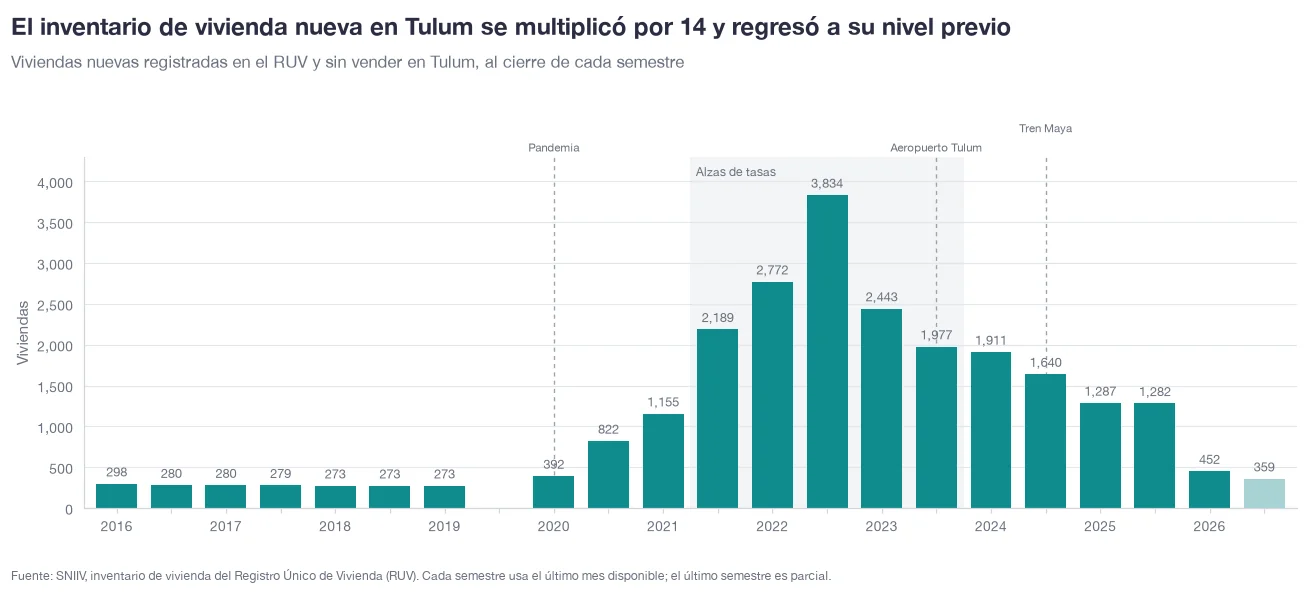
Entre 2016 y 2020 Tulum agregó entre 270 y 392 viviendas al inventario por semestre. A partir de 2021 la cifra saltó a 2,189 y en 2022 tocó su máximo: 3,834 viviendas por semestre. Hasta 2026 regresó a niveles de 2020.
El clímax: el crédito siguió al boom
Antes de 2020, el crédito hipotecario en Tulum era marginal: entre 4 y 41 créditos por semestre. Con la ola de construcción se disparó: 187 en el segundo semestre de 2020, 386 en el primero de 2021 y un máximo de 429 en el primero de 2022, casi todos para vivienda nueva. El monto otorgado pasó de menos de 150 millones de pesos por semestre a cerca de 1,000 millones entre 2022 y 2025.
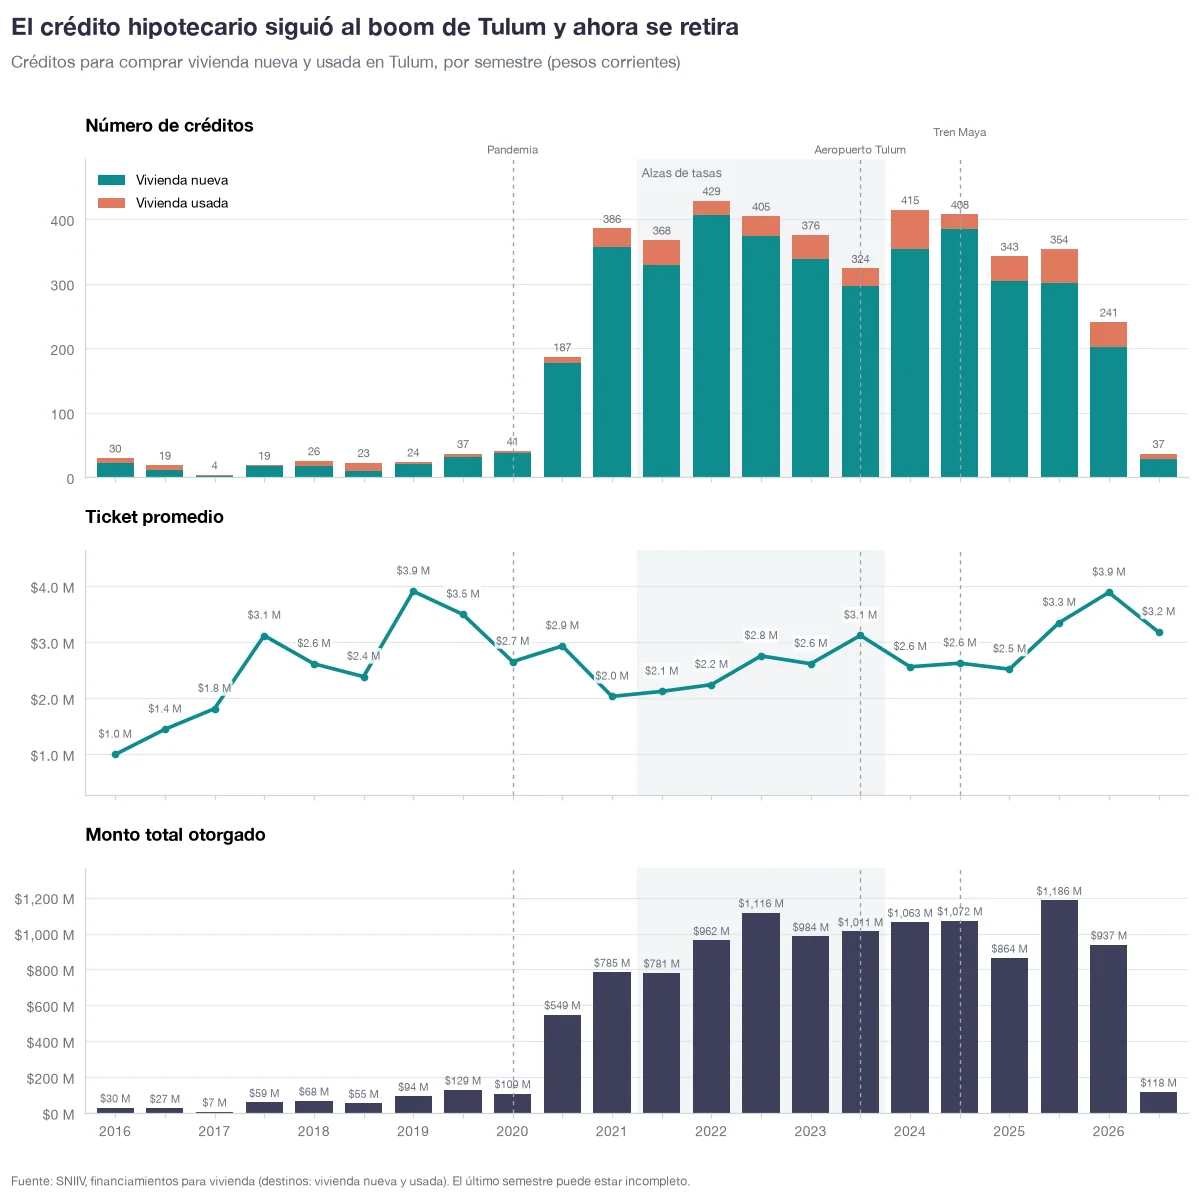
El ritmo se sostuvo cerca de 400 créditos por semestre hasta 2024. Después empezó a bajar: unos 350 en 2025 y 241 en el primer semestre de 2026. El ticket promedio, en cambio, subió a cerca de 3.9 millones de pesos: hay menos créditos, pero con un ticket promedio más grande.
Los bancos más expuestos
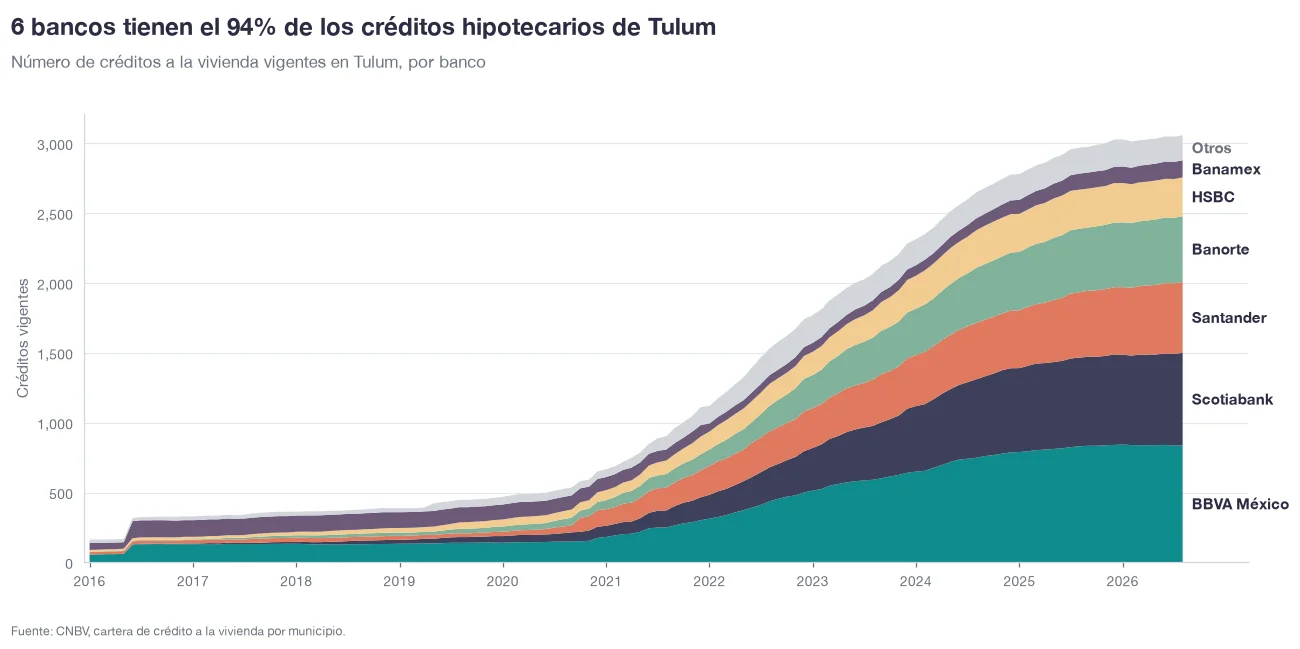
Los créditos hipotecarios vigentes en Tulum casi se triplicaron, de unos 1,100 a inicios de 2022 a más de 3,000 en 2026. Seis bancos concentran 94% de esa cartera, con BBVA y Scotiabank a la cabeza. Desde 2025 la cartera dejó de crecer: los créditos nuevos apenas compensan los que se liquidan.
Pero esto no duró
El turismo, a la baja
Tulum recibe entre 115 mil y 190 mil turistas al mes, con picos en diciembre. En 2026, cada mes ha quedado por debajo del mismo mes de años anteriores, y a mitad de año rondaba los 115 mil. El aeropuerto, inaugurado en diciembre de 2023, llegó a 161 mil pasajeros en diciembre de 2024, mientras que en junio de 2026 movió unos 47 mil.
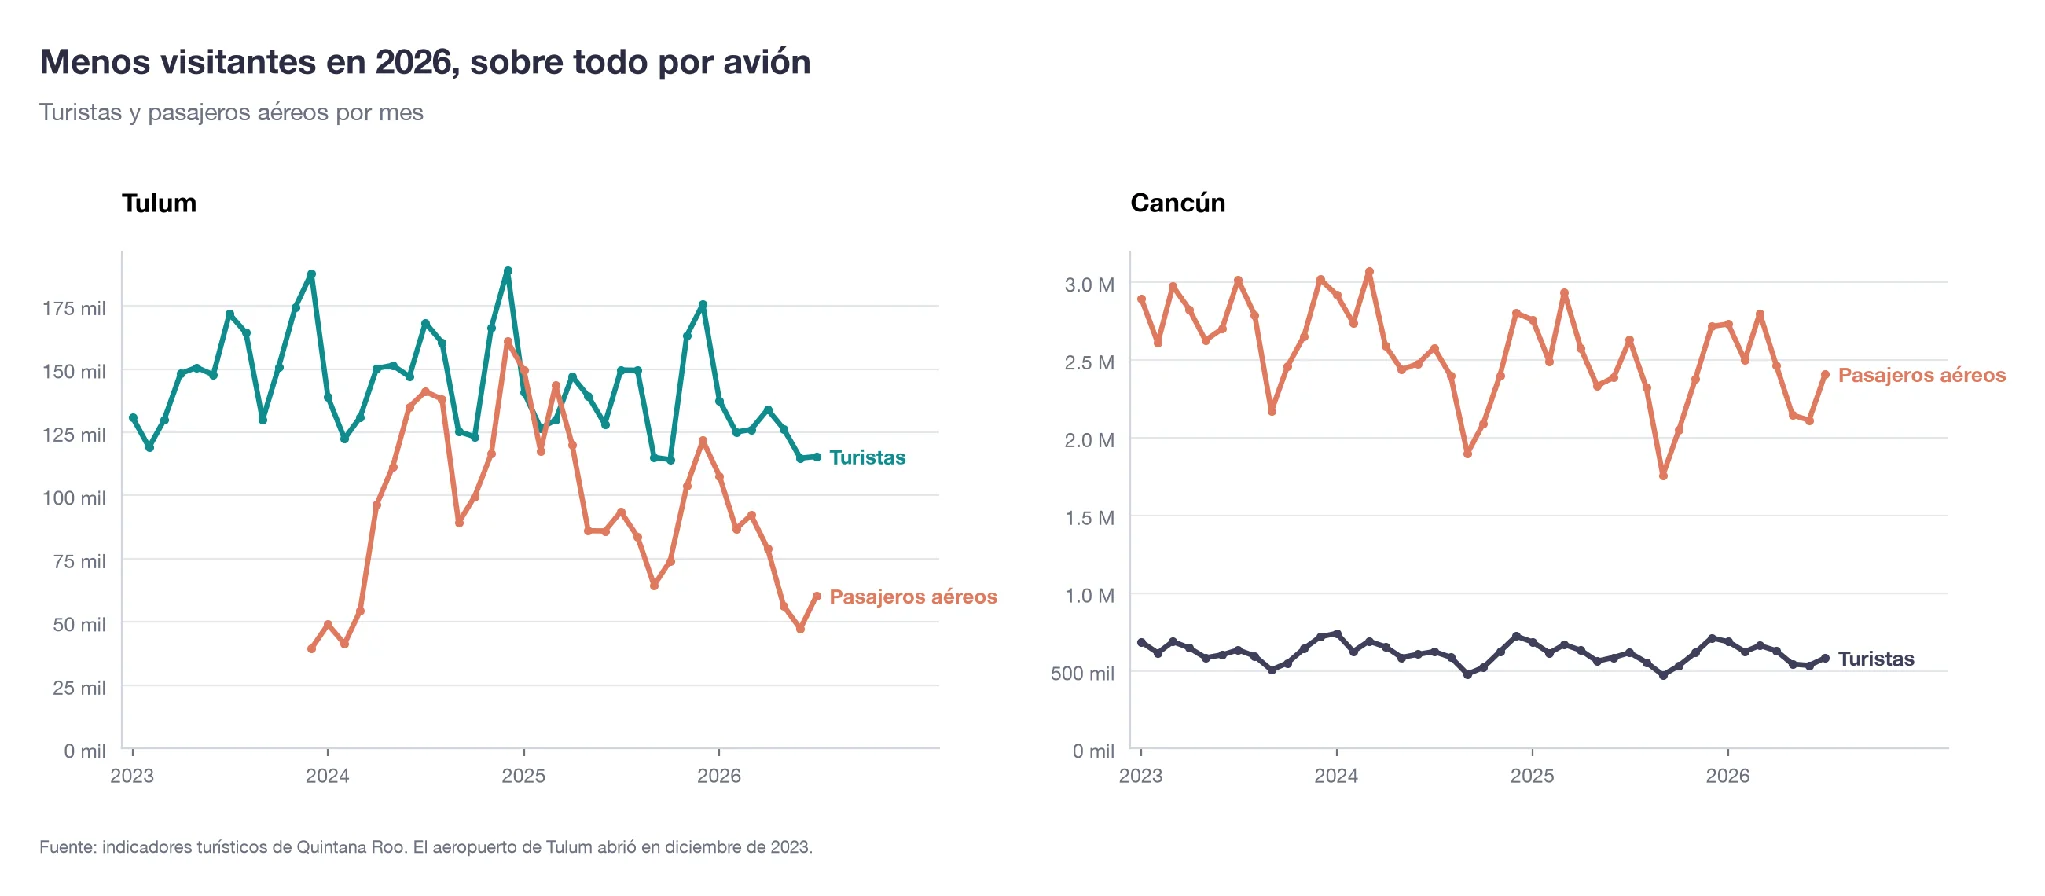
Cancún, en cambio, se mantiene estable tanto en turistas como en pasajeros aéreos. El problema no es de la región: es de Tulum.
La ocupación se desploma, la tarifa no
En un panel de 100 anuncios de Airbnb, la ocupación pasó de 36% en enero de 2026 a 3% en septiembre, y apenas repuntó a 10% en octubre. La tarifa por noche reservada se mantuvo todo el año entre 7,600 y 10,500 pesos. Aunque se quedan sin huéspedes, los propietarios no bajan los precios.
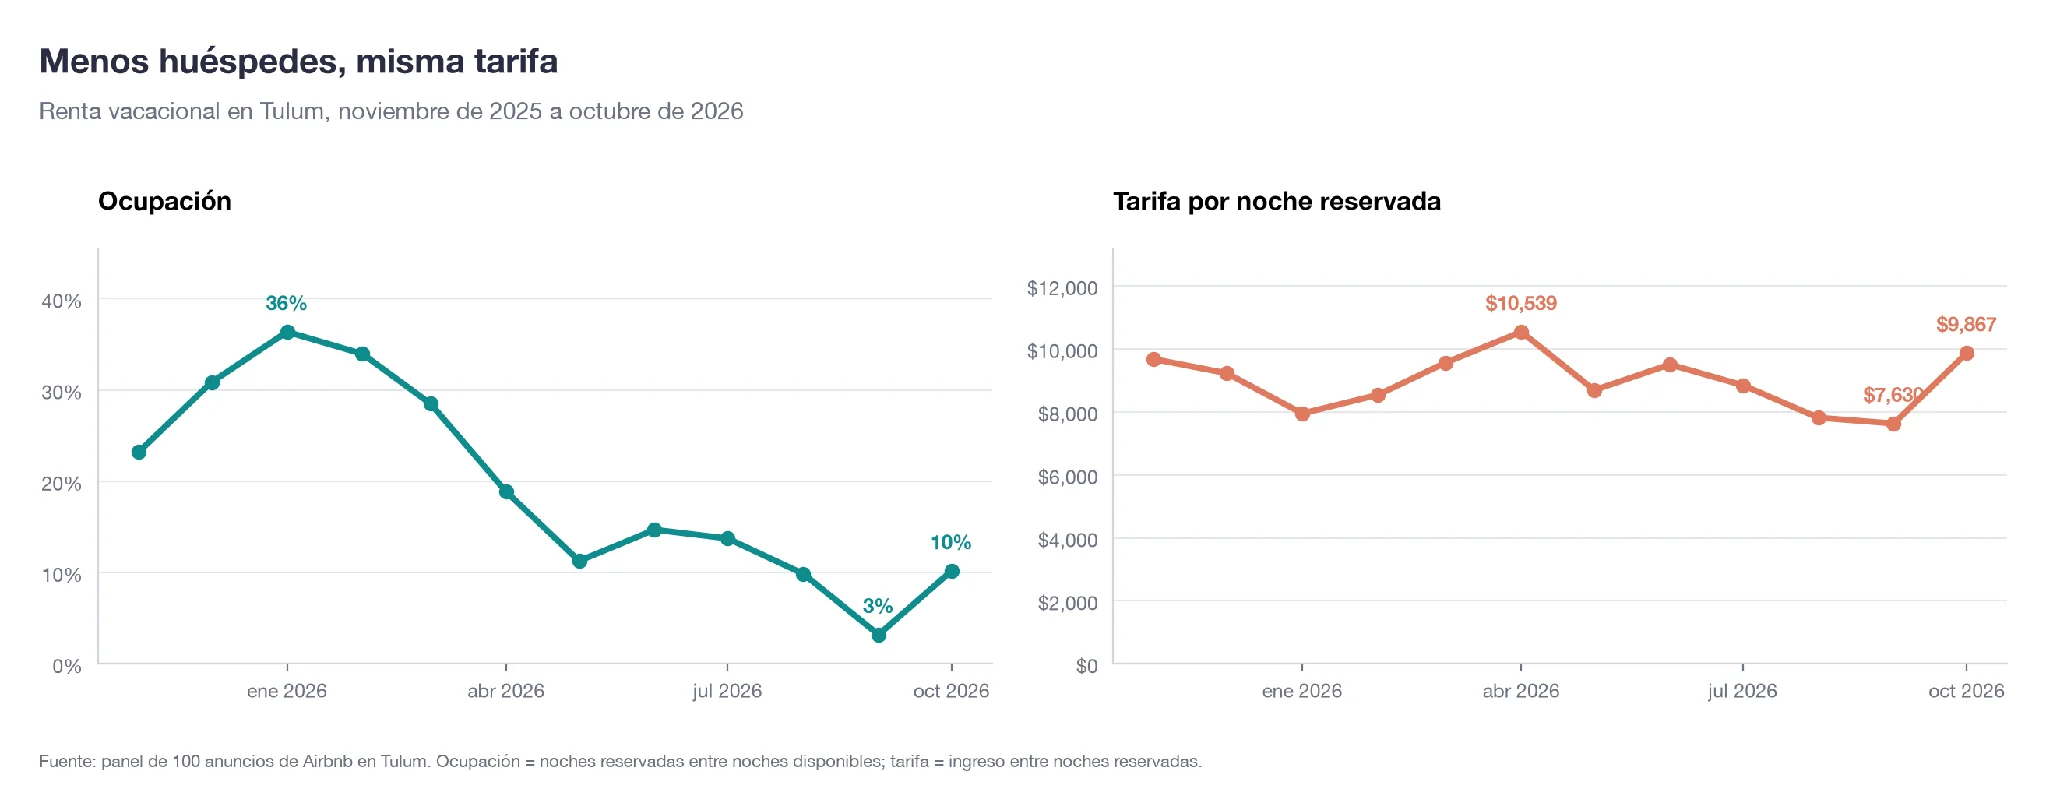
Cuando la renta vacacional deja de llenarse, el departamento pasa a la renta de largo plazo. Eso explica que los anuncios de renta crezcan mientras el turismo se estanca.
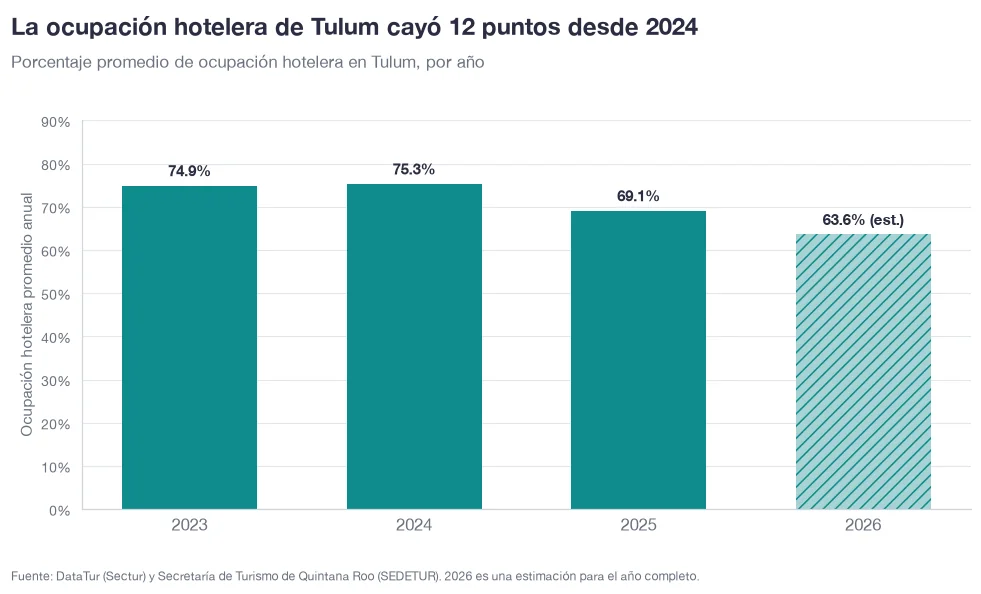
Lo mismo se observa en la ocupación hotelera con datos preliminares de 2026.
Y la renta baja
Con más oferta y menos demanda, el ajuste llegó primero por la renta. La renta mensual mediana en Tulum llegó a unos 26,000 pesos en 2022 y hoy está en unos 19,500.
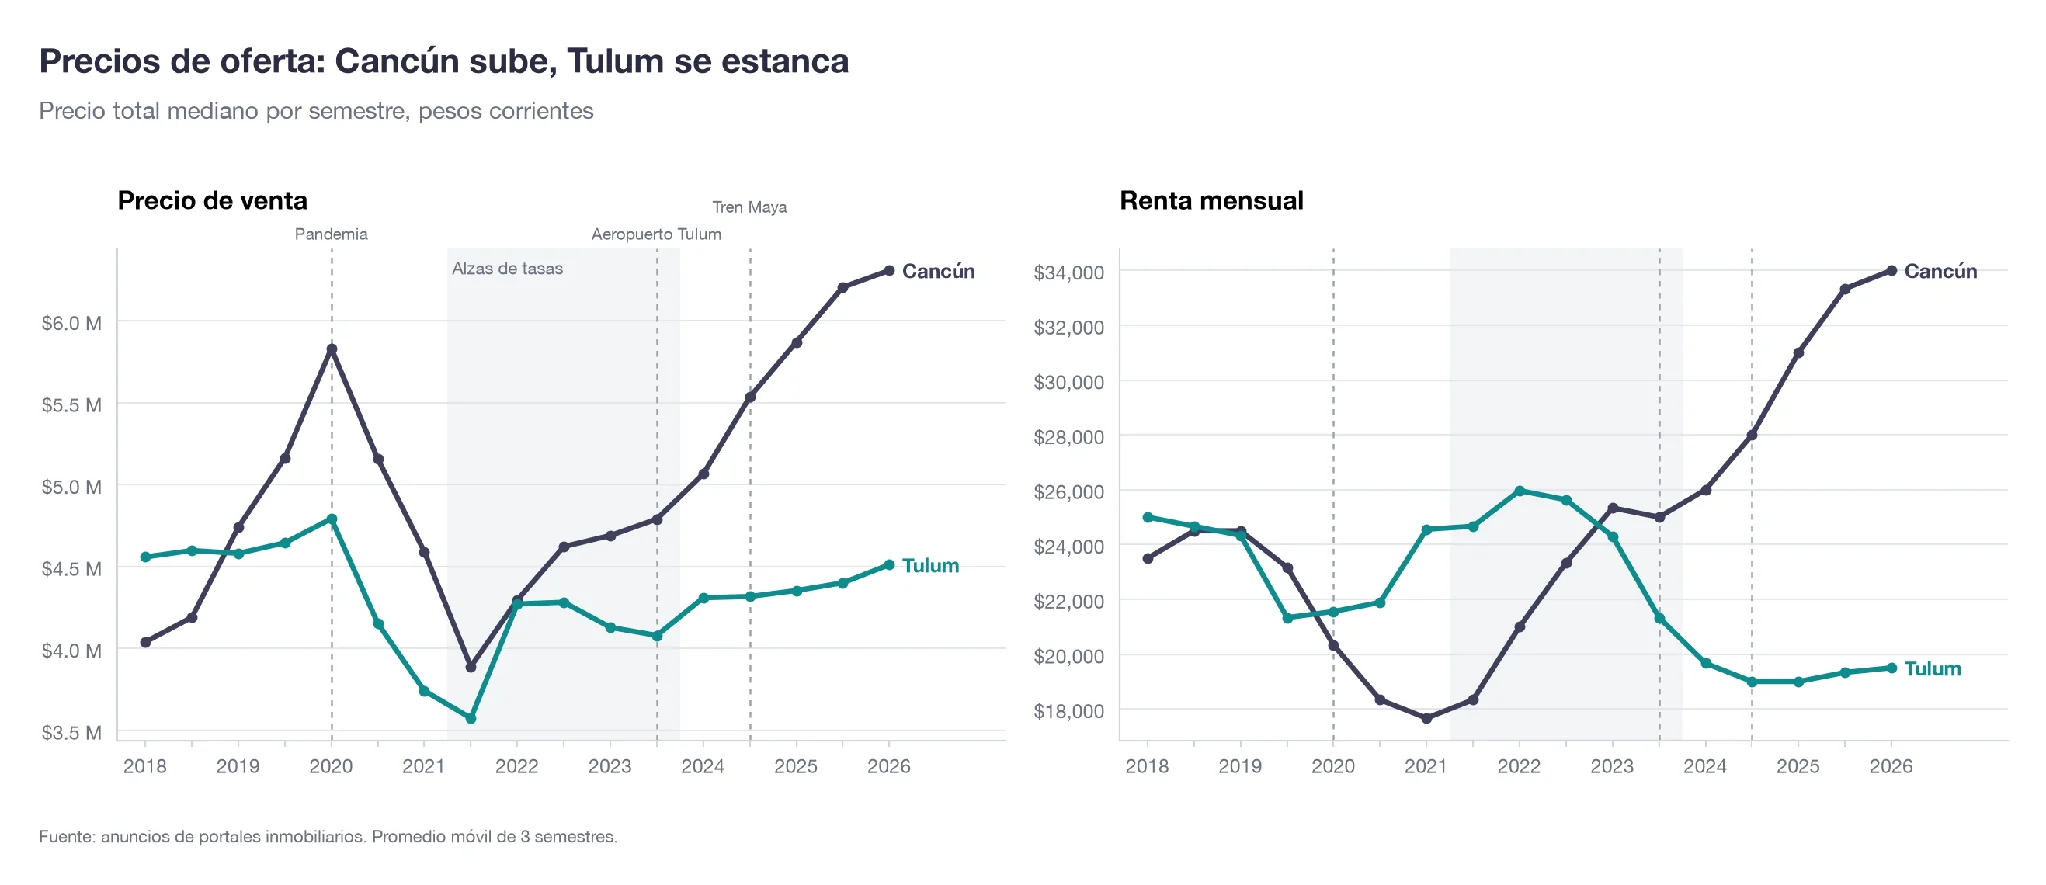
Tulum fue el símbolo del boom inmobiliario del Caribe; Cancún, a una hora en carretera, se comporta muy diferente. Ajustado por inflación y con 2018 como base 100, el precio de venta por m² en Cancún llegó a 144 y en Tulum cayó a 87. En renta la distancia es todavía mayor: Cancún está en 111 y Tulum en 60. Un departamento en Tulum se renta hoy, en términos reales, 40% más barato que en 2018.
Las señales en la calle
Los datos ya tienen eco en las noticias. Entre enero y julio de 2026, el aeropuerto de Tulum registró poco más de 529,800 pasajeros, alrededor de 33% menos que en el mismo periodo de 2025 (Xataka). Y las aerolíneas empezaron a irse:
- Aeroméxico suspendió todas sus operaciones en Tulum a partir del 30 de septiembre de 2026, sin vuelos programados hasta agosto de 2027 (Grupo Animal).
- Volaris suspenderá todas sus rutas desde y hacia Tulum a partir del 7 de enero de 2027 (Grupo Animal).
- American Airlines dejará de volar en enero de 2027 a Los Ángeles, Miami y Charlotte, y conservará solo la ruta a Dallas (Grupo Animal). Según Bloomberg Intelligence, las aerolíneas estadounidenses recortaron 72% su capacidad hacia Tulum en el trimestre (La República).
Grupo Mundo Maya, que opera el aeropuerto, atribuye los recortes a ajustes de negocio de las aerolíneas y al encarecimiento de la turbosina (Grupo Animal). Las aerolíneas hablan de baja rentabilidad por falta de pasajeros.
En tierra, el panorama es parecido. En octubre, Starbucks cerró su sucursal en el kilómetro 7.5 de la carretera a Boca Paila después de 11 años de operación (Xataka); Alsea, que opera la marca en México, no explicó el motivo (Crónica). Sólo en septiembre, la Asociación de Hoteles de Tulum reportó al menos cinco hoteles cerrados temporalmente. Desde julio, la prensa local contaba alrededor de 70 locales cerrados, cuyos dueños citaban falta de liquidez, menos turismo y gastos insostenibles (Por Esto). Según la Secretaría de Turismo estatal, la ocupación hotelera bajó de 72.67% en 2025 a 63.69% en 2026 (Uno TV).
La cuenta del inversionista
El rendimiento bruto mide cuánto de lo que pagas por un inmueble recuperas al año en renta, antes de gastos. En 2021, un departamento en Tulum rendía hasta 10% anual. Hoy rinde 5.1%, menos que en Cancún (5.6%). En casas, Tulum rinde 6.2% contra 7.1% en Cancún.
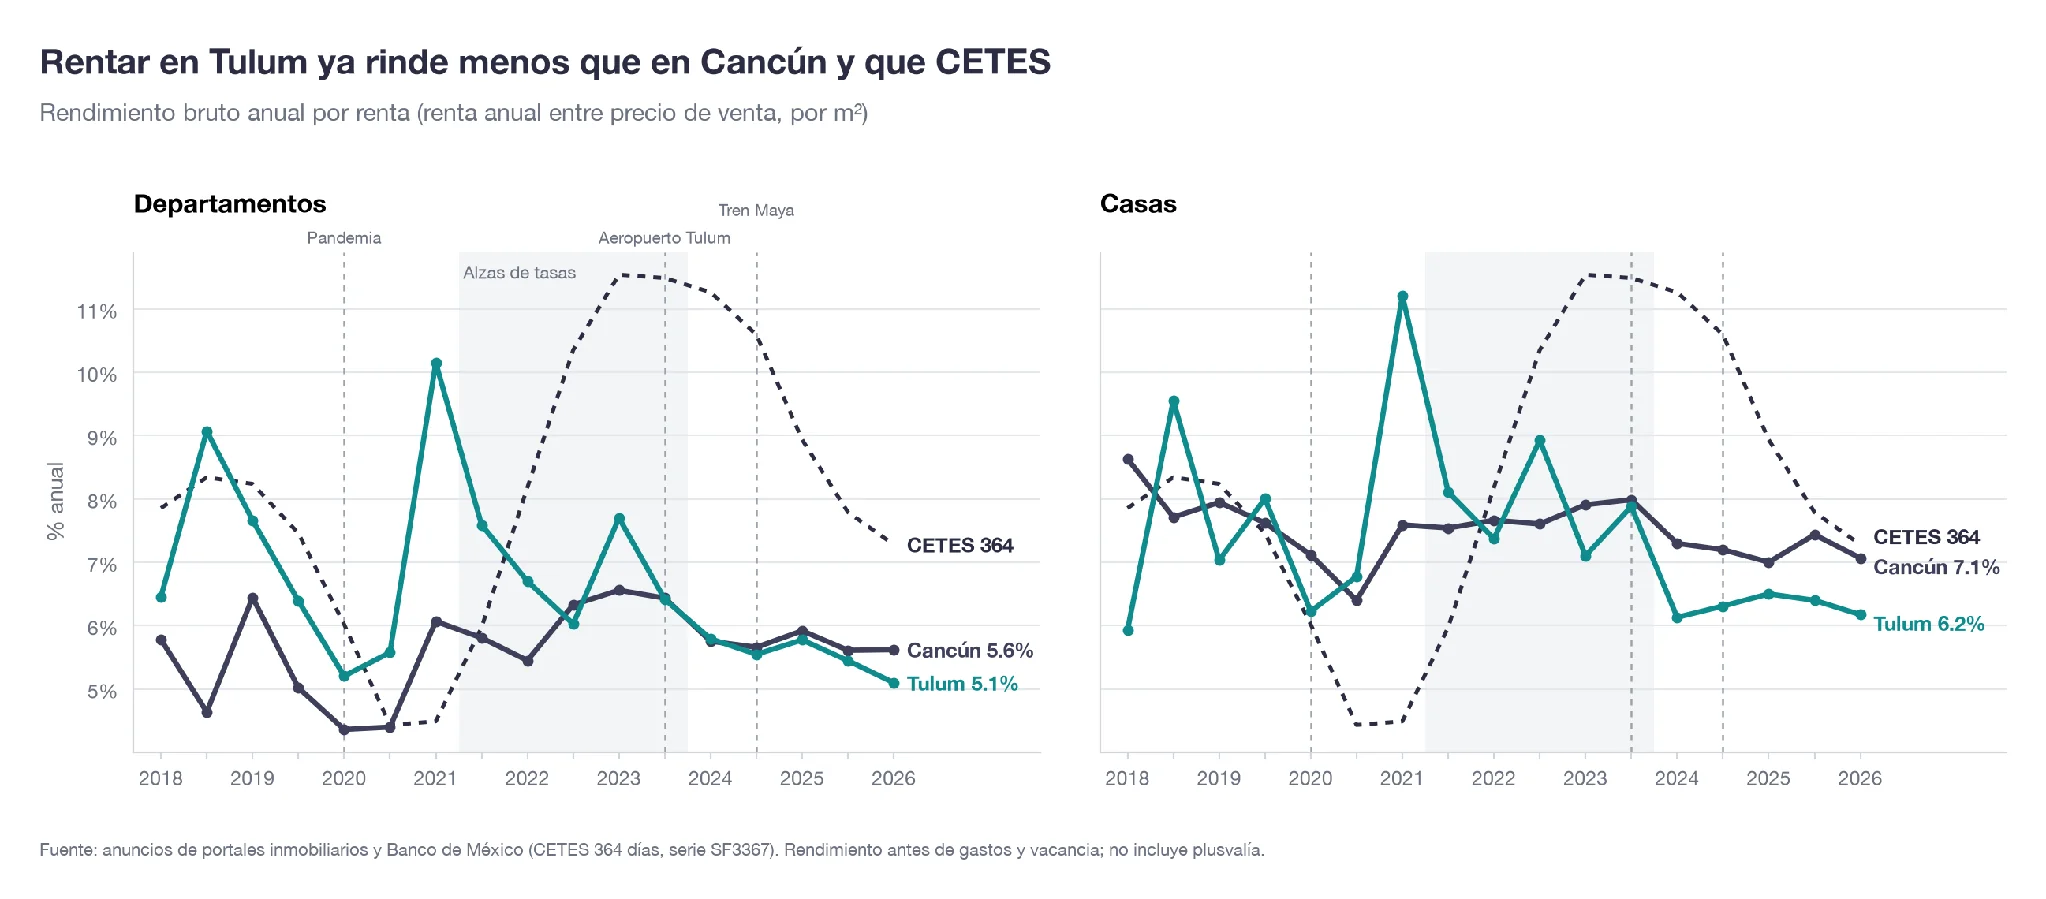
En 2020 y 2021, con CETES alrededor de 4.5%, rentar le ganaba a dejar el dinero en bonos. Desde 2022, CETES rinde más que rentar en cualquiera de los dos destinos, pues hoy está en 7.3%. La diferencia de fondo es la plusvalía: en Cancún el inversionista compensa con la plusvalía. En Tulum, con precios estancados, el rendimiento es casi solo la renta, y esa renta no alcanza ni a CETES, sin contar gastos ni vacancia.
Cuando no se paga el mantenimiento
La crisis se nota primero en los condominios. En Aldea Tulum, un macrodesarrollo de 3 mil viviendas, cientos de propietarios compraron con crédito bajo la promesa de vivir de la renta; hoy hay departamentos vacíos (N+). Un contratista local cuenta que en temporada baja solía dar mantenimiento a varios complejos y que hoy ni eso: a los dueños les cuesta menos dejarlos parados.
La secuencia es conocida. Cuando la renta no alcanza, lo primero que se deja de pagar es la cuota de mantenimiento; el edificio se deteriora, vale menos y se renta peor. Lo siguiente que se deja de pagar es la hipoteca.
La morosidad rebasó al estado
En 2022, Tulum tenía una morosidad hipotecaria de 1.5% del saldo, contra cerca de 5% en Quintana Roo y 3.3% en el país. Desde mediados de 2024 sube sin pausa. En agosto de 2026 llegó a 9.1% del saldo, contra 5.5% en Quintana Roo y 3.2% a nivel nacional. Dicho de otra forma: de cada 100 pesos que se deben en hipotecas bancarias en Tulum, 9 pesos pertenecen a créditos en incumplimiento.
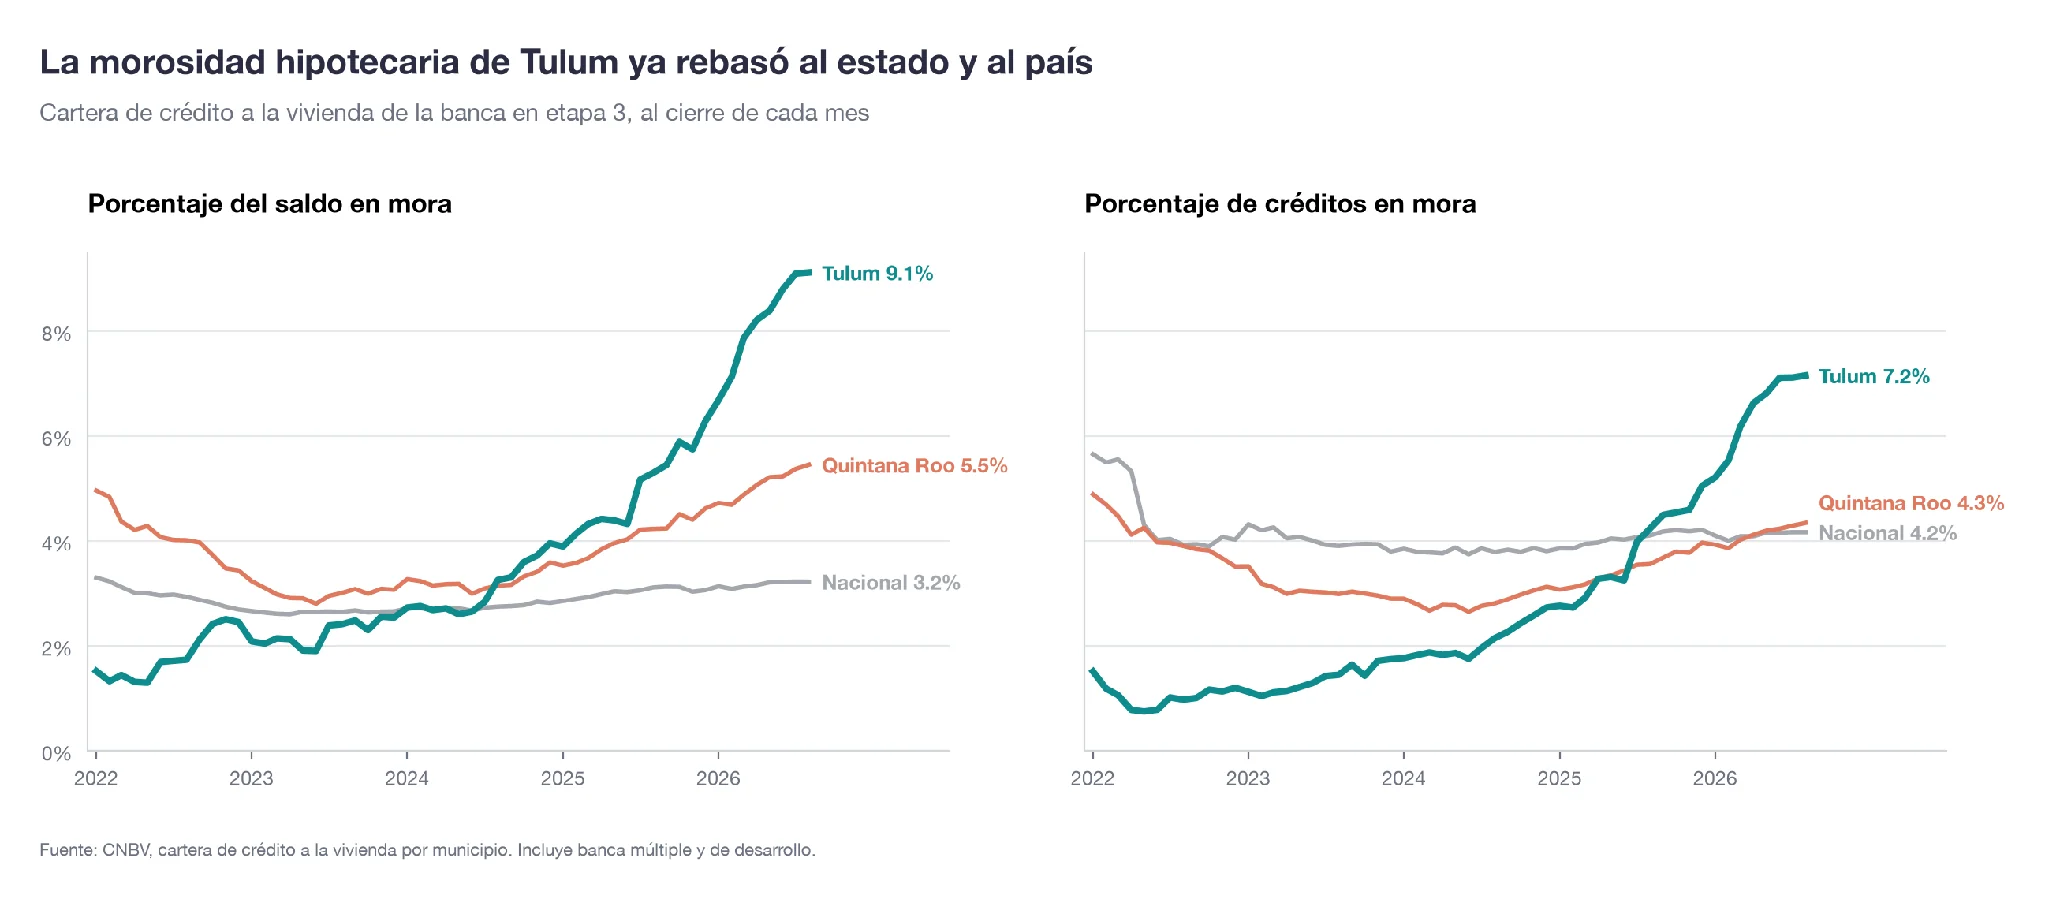
Por número de créditos la historia es la misma: 7.2% en Tulum, contra 4.3% en el estado y 4.2% en el país.
No todos los bancos están igual de expuestos
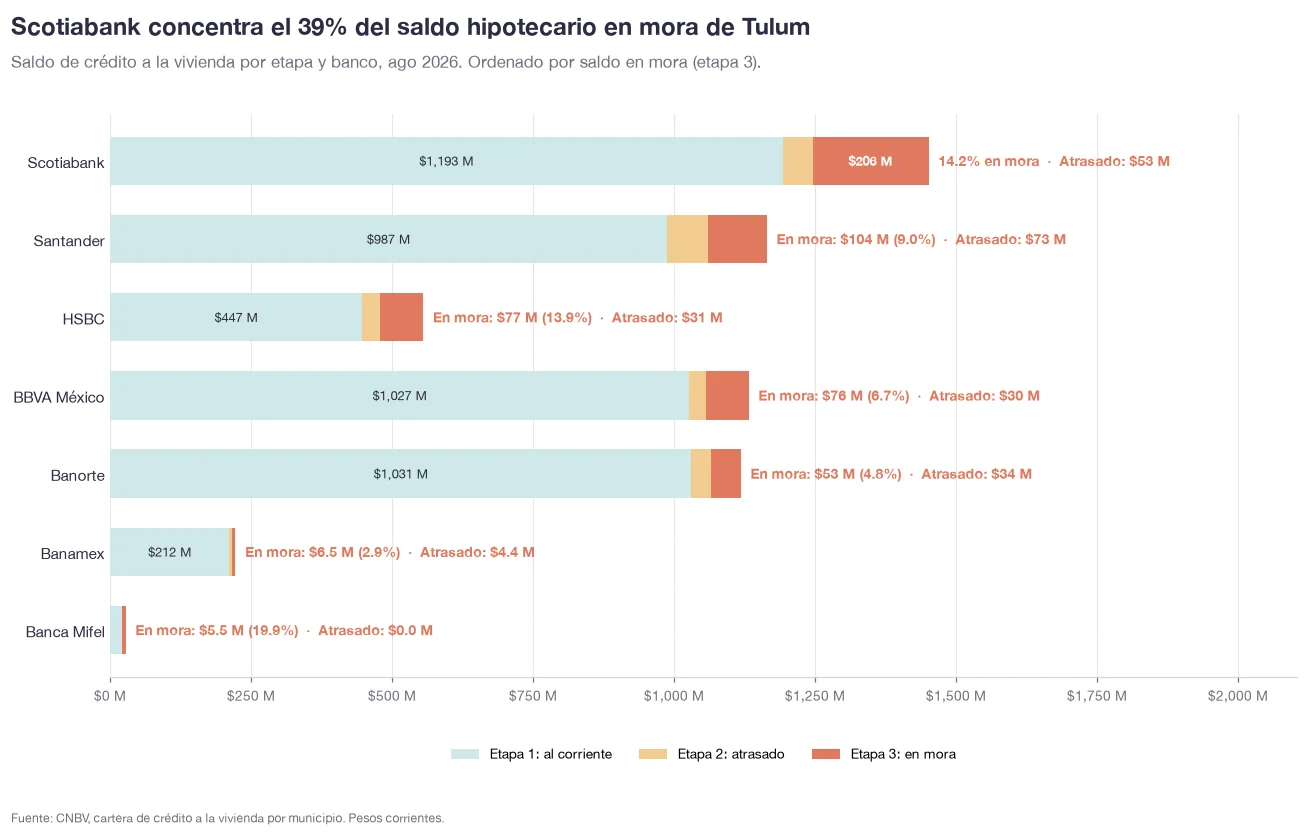
El deterioro no es de un solo banco: los siete principales empeoraron desde enero de 2024. Pero las diferencias entre ellos son significativas.
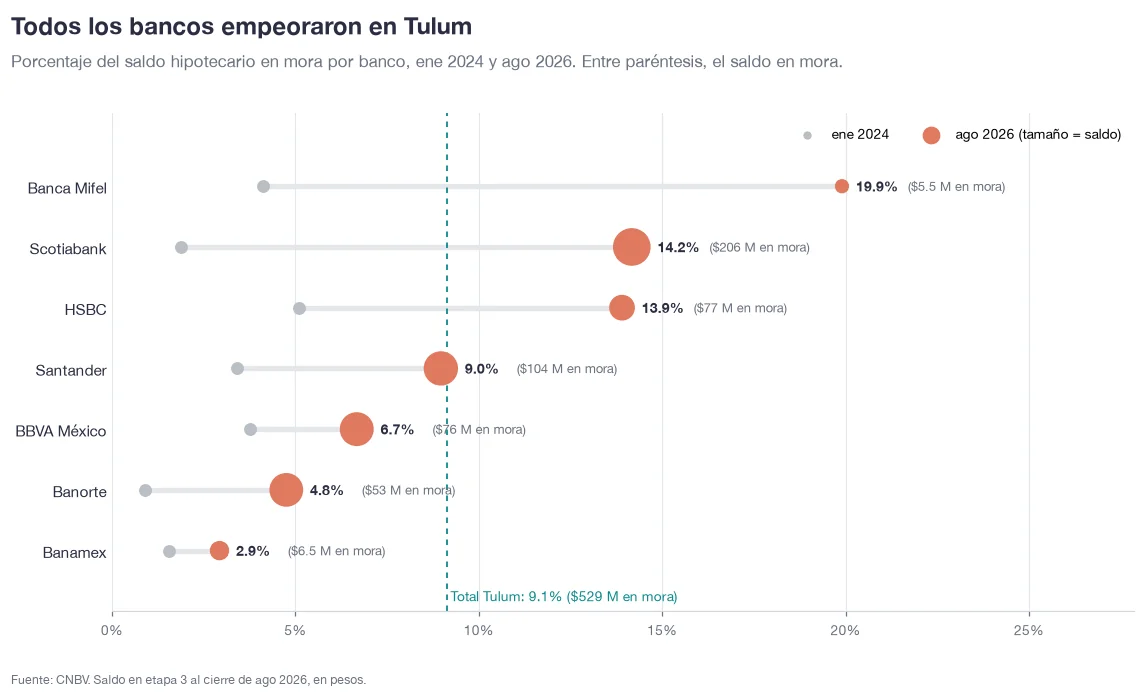
Banca Mifel tiene la morosidad más alta: 19.9% de su saldo en Tulum, aunque su cartera es pequeña. El caso más delicado por volumen es Scotiabank: 14.2% de morosidad sobre uno de los saldos más grandes del municipio. Le sigue HSBC con 13.9%. En el otro extremo, Banamex (2.9%) y Banorte (4.8%) son los que mejor resisten; BBVA, el banco con más créditos en Tulum, está en 6.7%.
Todos prestaron en el mismo mercado y en los mismos años, así que la diferencia apunta a cómo se originaron: a quién le prestaron, con qué enganche y contando con qué ingresos. Los créditos que se otorgaron durante el boom son los que hoy no se pagan, porque el turismo y la renta ya no generan el ingreso con el que se calculó la capacidad de pago.
¿Hasta dónde va a llegar?
Todo indica que el ajuste no ha terminado. La cartera dejó de crecer, la morosidad no ha hecho una sola pausa desde 2024 y las aerolíneas ya anunciaron recortes hasta 2027. Pero la burbuja no estalla de golpe: se desinfla despacio. Los precios de venta casi no se mueven; el mercado se ajusta por las rentas, por propiedades que tardan en venderse y por anuncios que desaparecen de los portales.
¿Qué condenó a Tulum?
¿Avaricia desmedida? Los dueños prefieren tener el departamento vacío antes que bajar la tarifa: la ocupación en Airbnb cayó a 3% y el precio por noche siguió arriba de 7,600 pesos.
¿Oferta que superó a la demanda? Un municipio de 47 mil habitantes publicó tantos anuncios de venta como Cancún, y hoy tiene más departamentos en renta de los que su turismo justifica.
¿Desprecio al turismo nacional? Los altos precios y el desplazamiento de los visitantes locales por el turismo extranjero aparecen una y otra vez entre las explicaciones de la caída (El Universal). Cuando el visitante extranjero se fue, no había turismo nacional que tomara su lugar.
Todas las anteriores. Se construyó y se financió para un turismo que no llegó al ritmo esperado; sobró oferta, bajaron las rentas, el rendimiento quedó por debajo de CETES y los créditos del boom empezaron a fallar. A una hora de distancia, Cancún, con una demanda más diversa y estable siguió subiendo.
La pregunta que queda abierta: ¿se recupera el turismo de Tulum o el ajuste apenas empieza?
Nota metodológica
- Anuncios: precios de oferta de portales inmobiliarios; casas y departamentos, sin remates ni duplicados; medianas por semestre con promedio móvil de 3 semestres.
- Precios reales: ajustados por inflación con el INPC de INEGI.
- Rendimiento bruto: renta anual por m² entre precio de venta por m², antes de gastos y vacancia; comparado con CETES a 364 días (Banco de México).
- Turismo: turistas, pasajeros aéreos y habitaciones de hotel de los indicadores turísticos de Quintana Roo.
- Renta vacacional: panel de 100 anuncios de Airbnb en Tulum.
- Crédito: créditos para vivienda nueva y usada del SNIIV.
- Morosidad: CNBV; saldo en etapa 3 entre saldo total de la cartera de vivienda de la banca, al cierre de cada mes.
¿Tu empresa necesita entender el riesgo de un mercado inmobiliario o de una cartera hipotecaria antes de que aparezca en la morosidad? En Intelimétrica combinamos datos inmobiliarios, crediticios y geoespaciales para anticipar estos ajustes. Agenda una consultoría y lo analizamos juntos.